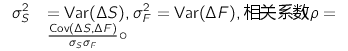摘 要:算力作为数字经济与新质生产力培育的核心战略性生产要素,是支撑人工智能产业高质量发展的底层基石。当前,我国算力基础设施规模已跃居全球前列,“东数西算”国家级工程落地成效卓著,但算力要素市场化制度建设显著滞后于硬件产业发展速度,行业长期面临价格波动失序、风险管理工具缺位、资源跨域错配、存量资产盘活低效、现货交易碎片化五大制度性瓶颈,制约AI产业迭代升级与数字经济提质增效。现阶段全球算力定价权博弈,已升级为数字经济核心竞争赛道,加快推进算力金融创新具备极强理论价值与现实紧迫性。本文采用文献梳理、产业实地调研、中外比较三类研究方法,系统剖析我国算力产业市场化结构性矛盾,厘清算力期货落地内在逻辑与时代必然性,对比中美算力期货产品底层设计、发展范式核心差异,明确标的标准化、指数编制、交割机制、跨域协同监管四大落地约束,梳理我国算力基建、现货产业、金融生态、政策协同四大本土禀赋优势,论证国内合规落地算力期货是否具备完备基础。基于产业发展节奏与风控底线,本文提出“现货筑基—场外试点—场内落地—生态国际化”四阶段渐进式落地路径,搭建覆盖产业技术、金融市场、跨域监管、合规生态的全维度风险防控体系。本文创新点在于构建数字要素金融化本土化发展范式,补齐算力市场化制度专项研究短板,丰富新质生产力、数字金融交叉领域理论体系,既可支撑我国算力期货合规落地、优化全域算力资源配置、赋能AI产业高质量发展,也能提升我国全球数字治理话语权、筑牢国家数字经济安全屏障。
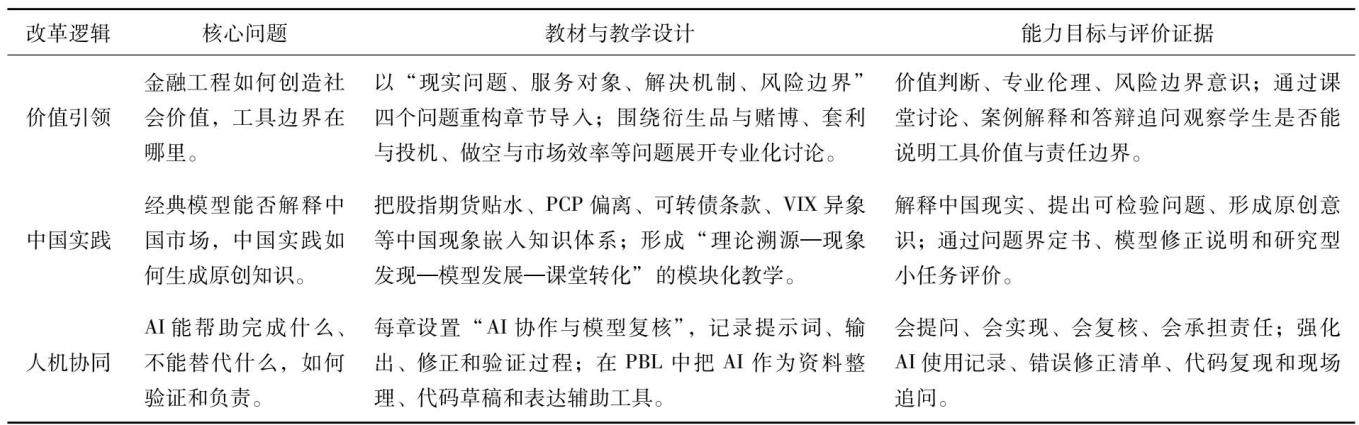
摘 要:生成式人工智能改变金融工程课程的知识获取与学习产出形态,使课程目标不再停留于公式推 导、工具应用和答案获得。本文基于《金融工程》教材二十余年建设实践,构建“价值引领—中国实践—人 机协同—证据评价”的一体化改革框架:以金融工程服务实体经济、配置风险和明确边界的专业逻辑落实价值引领;以中国市场制度、主体行为和产品创新生成原创教材内容;通过基于问题的学习(Problem-Based Learning,PBL)组织真实问题解决,训练问题界定、模型实现、结果复核和责任说明能力;以过程证据评价替代单一答案评价,将AI使用记录、模型假设、数据代码可复现性、风险解释和答辩表现纳入考核。文章进一步提出教材模块、PBL项目、AI使用规则和持续改进路径,为AI时代模型化课程改革提供参考。
摘 要:在全球气候变化加剧与“双碳”目标稳步推进的背景下,高耗能企业绿色技术创新已成为实现经济高质量发展与生态环境改善协同共进的关键抓手。然而,绿色技术研发具有高投入、长周期、高风险特征,传统逐利资本往往供给不足。耐心资本以其长期性、高风险容忍度及战略关系属性,恰好契合绿色创新的内在需求。本文以2010—2024年沪深A股高耗能行业上市公司为研究样本,从分析师关注视角出发,系统考察耐心资本对绿色技术创新的影响效应、作用机制及其边界条件。研究发现:耐心资本对高耗能企业绿色技术创新具有显著的促进作用,这一结论在经过滞后一期变量、工具变量法等稳健性检验后依然成立。机制检验表明,分析师关注在耐心资本促进绿色技术创新的过程中发挥部分中介作用,即耐心资本通过提升分析师关注度,借助信息传递缓解信息不对称、强化外部监督抑制管理层短视、放大声誉激励等渠道,间接推动企业加大绿色技术研发投入。调节效应分析发现,融资约束在耐心资本与绿色技术创新的关系中发挥负向调节作用,较高的融资约束会削弱耐心资本的赋能效果。异质性分析表明,耐心资本对绿色技术创新的促进作用在国有企业、东部地区企业中更为强劲,这与其资源禀赋、政策支持及创新环境的差异密切相关。本文研究揭示了耐心资本赋能高耗能企业绿色转型的信息传导路径,拓展了耐心资本经济后果与绿色技术创新影响因素的相关研究,为完善绿色金融政策、培育壮大耐心资本、推动高耗能企业低碳转型提供了理论依据与实证支持。
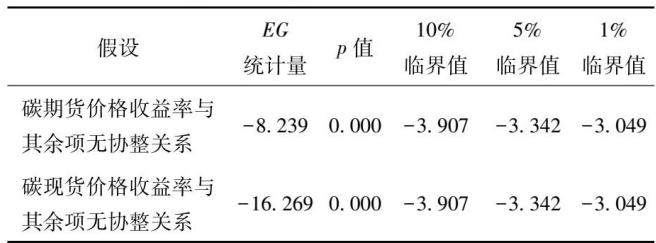
摘 要:伴随欧盟 “Fit for 55” 一揽子政策的推进,欧盟碳排放交易体系(EU-ETS)正面临成立以来最为深刻的制度性变革。2026 年成为这一进程的关键节点:免费配额的持续压减、碳边境调节机制(CBAM)正式进入征费阶段以及航运业被纳入 100% 履约责任,三项调整对碳市场供需基本面产生了结构性冲击。在此情势下,碳排放配额(EUA)期货与现货价格之间的关联形态可能随之改变。本文围绕 “Fit for 55” 政策框架,系统考察欧盟碳期货与碳现货价格关联性的演变特征,着重探析政策冲击如何通过预期调整与供需重构两条渠道,改变期现货价格关系的动态表现。研究基于 EU-ETS 第三、第四交易阶段(2015—2026 年)的数据,运用时间序列分析方法,识别 “Fit for 55” 关键政策节点所产生的价格传导效应。实证结果显示,政策落地后期、现货价格的协整关系显著增强,长期均衡方程的解释力较此前提升,表明明确的长期政策信号能够通过提高价格发现效率来增加市场稳定性。考虑到我国碳期货品种欠缺,上述发现具有双重借鉴意义:一方面,应加快碳期货产品的创设,以提升碳定价的效率与价格运行的稳定性;另一方面,应以长期政策的清晰度与可预见性筑牢市场信心基础。
摘 要:在企业套期保值中,最优套期保值比率的估计及应用直接决定了套期保值交易的效果。本文基于最小方差套期保值组合理论,通过运用简单线性回归 OLS 模型求解,比较分析花生各个品种线性回归结果,全面梳理了各个花生品种的模型适用性和套期保值效率。实证发现,基于 2021 年 2 月 1 日至 2026 年 6 月 10 日的共计 1290 条期货价格和现货价格原始序列日度数据的统计计量分析,开封大杂米通货和苏丹精米存在异方差性,不适用 OLS 模型;河南白沙通货基差变异系数大,风险减少效率低,套期保值效果差,回归方差检验不显著;应当优先选择花育 23、辽宁 308 通货这两个回归显著性最高、无异方差的品种进行套期保值,OLS 模型估计结果最可靠,对冲效果最稳定。本文有望为完善花生期货套期保值和做好风险管理提供理论借鉴与实践参考。
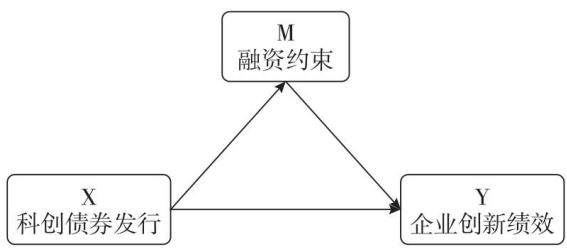
摘 要:创新是推动经济高质量发展的核心动力,然而企业创新活动常因融资约束而受限。作为支持科技创新的重要金融工具,科技创新公司债券(科创债)近年来在中国快速发展,但其对企业创新绩效的影响机制尚未得到系统检验。本文以2016—2025年沪深A股上市公司为样本,运用双向固定效应模型、中介效应与调节效应模型,实证考察科创债对企业创新绩效的影响及其内在机制。研究发现:第一,科创债发行显著提升了企业创新绩效,且该效应在替换被解释变量、控制内生性与样本选择偏误后依然稳健;第二,科创债通过缓解融资约束促进企业创新,且存在“融资约束→研发支出→创新绩效”的链式中介路径;第三,商业信用在科创债与创新绩效之间发挥正向调节作用,表明良好的商业信用环境能够强化科创债的政策效果;第四,异质性分析表明,科创债的创新促进效应在国有企业、大规模企业及低研发强度企业中更为显著。此外,本文进一步区分创新质量,发现科创债对实质性创新的促进作用更强。研究结论有望为优化科创债政策设计、提升金融服务科技创新效能提供理论依据与政策启示。
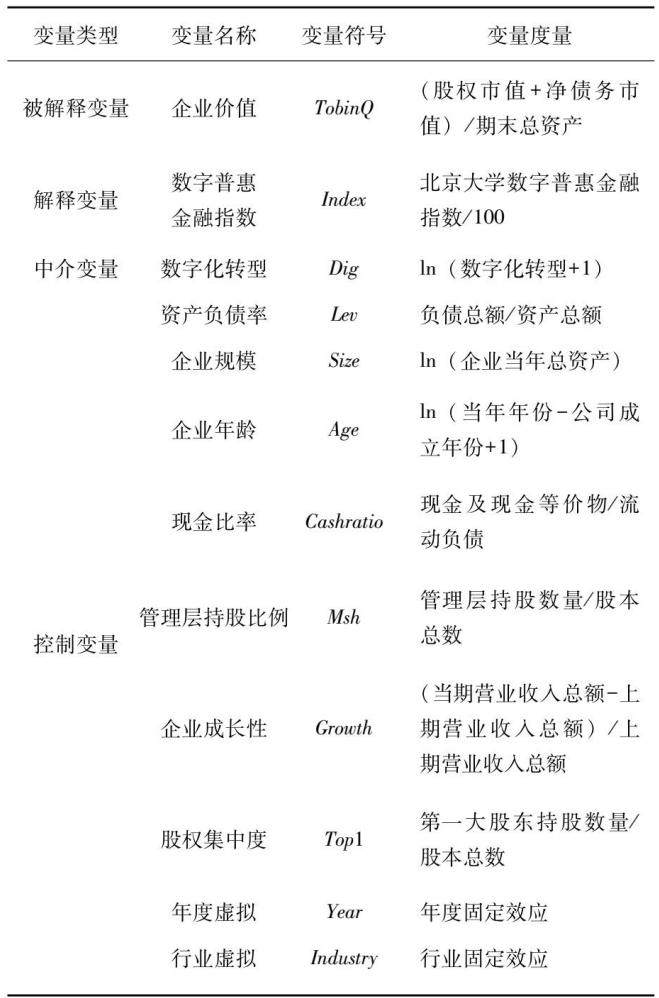
摘 要:本文选取2016—2024年A股上市企业作为初始研究样本,开展实证检验与分析。研究发现,数字普惠金融对企业价值具有显著的正向影响,表明发展数字普惠金融能够提升实体经济价值。中介效应分析表明,数字化转型在数字普惠金融与企业价值之间发挥正向的中介作用。本研究以数字化转型作为中介变量,揭示了数字普惠金融提升企业价值的新路径,为企业通过数字化转型实现价值提升提供了建议与参考。
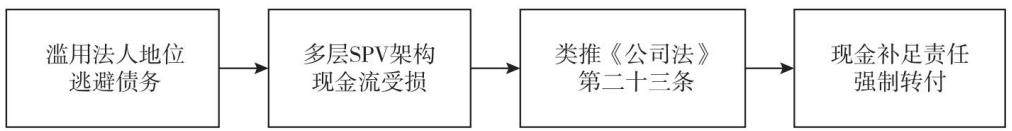
摘 要:我国公募 REITs 市场在服务民营企业盘活存量资产、拓宽融资渠道方面发挥着日益重要的作用,但其“资产重组、风险隔离、权益份额化”的复杂运作模式与传统法律旨在保护交易安全的“债权人穿透”规则之间存在一定的体系性冲突。本文以“嘉实京东仓储 REIT 降租事件”为分析样本,揭示当前 REITs 融资中债权人保护面临的三大困境:信息披露形式完备下的前端识别失灵、多层 SPV 交易架构加剧中端行权掣肘、救济路径碎片化导致后端融资风险外溢。通过法理剖析发现,义务主体缺位致债权人决策信息失真、法人独立要件技术化规避致“形独实混”、资产分割理论缺位激化风险配置错位是问题的根源所在。基于此,本文提出建立“REITs 实际控制人信息披露清单”以实现过程导向型披露、引入“SPV 层级风险权重”与“举证责任倒置”联动机制以破解举证困境、构建“REITs 债权人顺位+现金流转付”双轨机制以提供稳定救济预期的政策路径,以期为我国 REITs 市场高质量发展提供制度保障。
摘 要:金融投资商品作为资本市场运行的基础性工具,其法律界定与制度安排直接影响市场效率与监管协同。在资本市场法典编纂的既定背景下,本文系统梳理域内外关于金融投资商品的定义与基本特征,提出应以“投资目的、可流通性、收益不确定性”为构成要素,构建兼顾功能实质与形式的统一定义框架。针对现行资本市场法律体系之下的机构监管弊端,指出破局关键是转向功能监管,进一步论证将金融投资商品纳入资本市场法典的必要性与优势:一是将所有投资性商品纳入规制范围;二是实现对投资者保护的规则横向贯通和法律规制一体化;三是转向功能监管;四是实现金融法与资本市场法的协调。以金融投资商品作为基础概念的法典应确立功能监管、市场准入、信息披露等核心制度。
尊敬的作者,感谢您对《中国证券期货》的信任与支持,欢迎踊跃赐稿。 为了推进我国社会科学研究的学术规范和学术期刊的标准化、规范化建设,本刊按照我国《出版管理条例》及国际、国内学术论文编排规范,对投递稿件做出如下要求,请各位作者严格对照完成稿件撰写。 一、基础要求 原创性:稿件必须是作者的原创作品,投稿前均须在中国知网上检测重复率。 首发性:本刊只刊登首发稿。 合法性:作者应确保作品著作权的合法性,作