摘要:在高质量发展与“双碳”目标背景下,为破解长短期资本错配难题,基于2015—2024年中国A股上市公司数据,构建双向固定效应模型,系统分析耐心资本赋能企业绿色转型的内在机制与外部边界。结果表明:耐心资本对企业绿色转型具有显著正向促进作用;耐心资本的作用主要通过缓解融资约束与强化企业韧性两条中介路径实现;耐心资本在制造业、东部地区及成熟期企业中的促进作用更为突出。因此,根据“资源—能力”分析框架,揭示了耐心资本驱动企业绿色转型的作用机理,为分类引导长期资本、优化绿色金融政策提供了理论依据与经验参考。
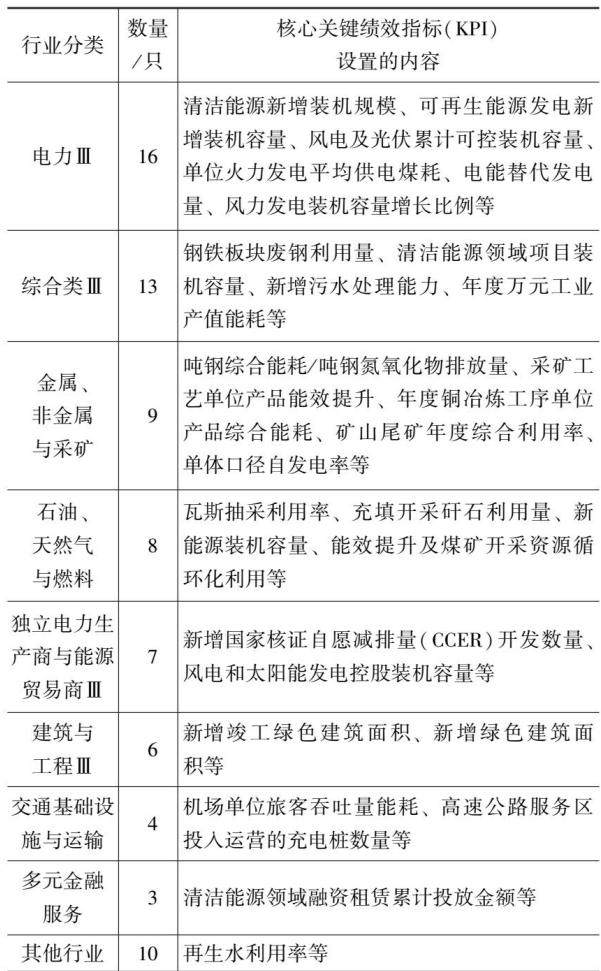
摘要:为破解高碳行业绿色转型融资约束、纠正可持续发展挂钩债券(SLB)约束机制运行存在的问题,选取国内76只可持续发展挂钩中期票据为整体样本,以“22鞍山钢铁SLB”为典型案例,从关键绩效指标、可持续发展绩效目标、债券结构调整条款等3个维度开展实证分析。结果表明:国内可持续发展挂钩债券特征性条款存在3大共性问题,一是可持续发展绩效目标考核周期偏短,与低碳转型长期属性不匹配;二是绩效目标仅依托企业历史数据纵向设定,缺乏行业横向对标,指标可比性与有效性不足;三是债券利率上调条款的惩罚力度微弱,财务约束效力流于形式。条款设置自主权过度下放、第三方认证标准不统一、强制性信息披露框架缺失是3大共性问题的核心成因。从强制条款设置规则、统一第三方认证标准、构建强制性信息披露体系三方面提出完善路径,夯实可持续发展挂钩债券绩效约束功能,助力实体经济绿色低碳转型。
摘要:数字时代我国会计准则制度体系在国家治理和国际话语权建设方面面临挑战。针对准则体系适配复杂交易创新不足、内部结构性矛盾凸显、数字化建设程度偏低等问题,遵循我国立法法典化发展趋势,借鉴美国会计准则法典化案例经验,依托数字化技术应用,立足国家会计治理需求,系统提出会计准则制度体系数字化、法典化改革的整体思路与实施路径。改革需构建数字化准则法典、完善准则内容体系、优化准则制定与实施机制;通过制定总体规划、组建专业团队、开展调研论证、分步推进实施,保障改革落地见效。该改革可提升会计准则制度体系的科学性、权威性与应用效能,助力国家会计治理水平提升,增强我国会计国际话语权,为数字经济高质量发展提供制度支撑。
摘要:随着事业单位改革持续深化和科研经费“放管服”政策的落地实施,作为公益性事业单位的林业科研机构,面临中央财政资金拨款增速放缓、资金供需矛盾突出、可统筹资金规模缩减等问题,传统管理模式已经难以满足降本增效的发展要求。以林业科研单位为研究对象,从财务视角并结合林业科研行业特征,深入剖析降本增效推进过程中存在的管控体系、信息化建设、资产耗材管理等核心问题,提出构建闭环内控管理体系、推进业财信息化融合、建立资产共享与耗材精细化管控等优化路径。相关措施可有效提升林业科研单位资源配置效率与资金使用效益,助力破解资金困局,支撑管理能力与科研能力协同高质量发展。
摘要:为破解工时制度在项目型企业推行不畅引发的经营数据失真问题,构建工时数据缺失场景下可行的经营分析体系。采用多案例实务观察法,系统梳理工时制度落地阻滞的多层诱因,量化剖析工时数据缺失对项目成本核算、资源效率评价、预算管控、绩效考核的影响,提出四类替代性财务分析方法。结果表明:工时数据缺失会导致项目成本归集粗放、毛利失真、资源配置效率评价缺位、预算偏差持续扩大、绩效考核公允性受损;替代性财务分析方法可短期弥补工时数据短板,但无法替代标准化工时管理体系;企业应同步推进替代分析落地与局部工时样板试点,分步实现项目精细化经营管控。
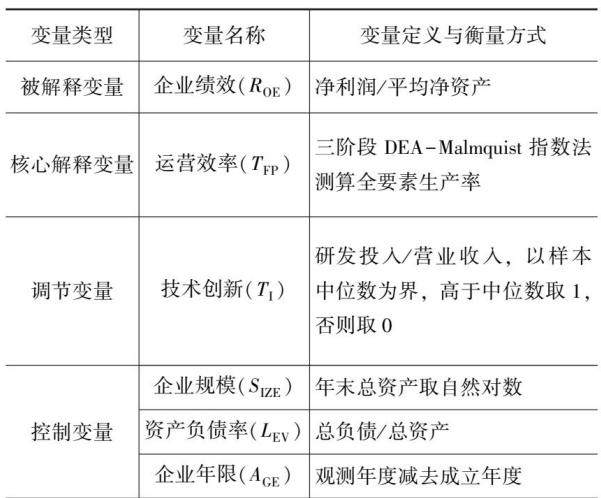
摘要:随着经济高质量发展,运营效率与技术创新逐步成为企业价值增长的重要动力。为厘清运营效率作用于企业绩效的边界条件,揭示研发投入的差异化传导机制,以资源基础理论、委托代理理论为分析框架,结合研发投入滞后效应与资源挤占效应,选取2014—2024年中国A股建筑施工上市企业数据开展实证检验,采用三阶段DEA-Malmquist指数测算全要素生产率表征运营效率,以研发强度衡量技术创新,运用基准回归与中位数分组回归检验主效应与调节效应。结果表明:运营效率对企业绩效具有显著正向影响;技术创新具备负向调节效应;低研发强度下运营效率,对绩效的驱动作用更强,高研发强度下该驱动效应明显减弱。
摘要:为了解决转移支付资金绩效管理存在外部约束偏弱、责任传导衰减、第三方评价独立性不足、绩效结果转化刚性缺失等问题,从现有预算制度与人大预算监督视角出发,梳理当前转移支付绩效管理的现实短板。从纵向责任传导、横向多元制衡和第三方独立校验等三重维度夯实责任基础,构建“人大牵引、财政主责、部门执行、审计校验、纪检问责、社会反馈”的外部责任链条,以及覆盖事前、事中、事后全流程闭环运行体系;厘清各监督主体权责边界,建立目标联审、动态纠偏、评价问责的联动配套制度,打通绩效评价向预算调整、责任追究转化的制度通道,以期为提升转移支付资金使用效益和政策效能提供参考。
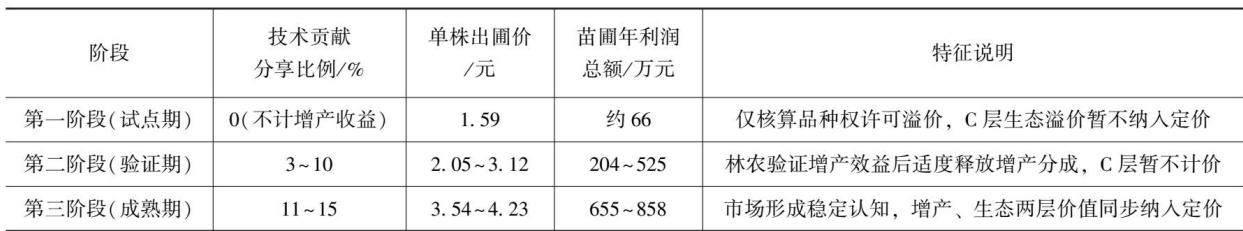
摘要:在种业振兴战略推动下,林木良种的价值显化与定价机制改革日益迫切。现行制度对国有苗圃良种定价尚缺乏统一指引,传统成本法无法体现良种蕴含的技术贡献,导致研发投入难以回收、良种推广泛力。依据综合计量理论,重构包含育种研发摊销的完全成本核算体系,分层拆解品种权许可、材积增产、生态增益3类技术价值并设置量化公式,以无絮杨良种苗圃为实例开展分阶段定价测算,并设计配套会计处理方案。结果表明:该模式贴合良种“优质优价”的经营实质,能合理反映研发投入与遗传增益的价值,实现苗圃增效与林农增收的激励相容,可为国有苗圃良种定价及财务管理制度完善提供参考。
摘要:在精益管理和高质量发展背景下,探究预算管理精细化对企业资源配置效率的影响及其作用机制,具有重要的理论和现实意义。选取2015—2024年的沪深A股上市公司作为研究样本,采用挖掘法构建预算管理精细化指标,通过基准回归、中介效应、机制检验、异质性分析开展实证研究,并结合企业实践提出落地路径。结果表明:预算管理精细化能够显著提升企业资源配置效率;透明度在二者之间发挥部分中介作用;管理层激励与预算管理精细化形成协同促进效应;在制造业企业和小规模中,企业异质性表现显著。
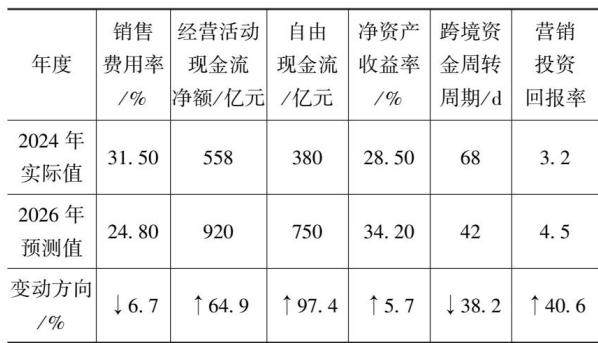
摘要:为厘清跨境电商全球化扩张进程中财务韧性的制约因素,搭建适配平台型企业的数字化财务治理体系,以拼多多2020—2024年财报数据为基础,研究电商平台在全球化扩张中面临的财务韧性挑战。采用单案例研究法,识别本土成熟业务与海外拓展业务并行模式下的财务结构性矛盾,融合动态投入产出测算、数字中台架构、区块链跨境资金管理技术设计三维优化方案并量化测算实施效果。研究发现:平台“本土高盈利、海外高投入”双轨运营模式,引发盈利质量因海外战略性亏损被稀释、自由现金流显著收缩和业财协同机制滞后等问题;动态投资回报率(ROI)营销预算模型、D-IPSC数字财务中台、区块链跨境资金池形成协同治理效应,能够平衡电商企业规模扩张与财务可持续发展;方案实施后,销售费用率降至24.8%,自由现金流提升97.4%,跨境资金周转周期缩短38.2%。
摘要:农产品增值税抵扣规则存在凭证类型、计税方式、加计扣除时点差异化特征,与一般货物价税同步分离抵扣模式存在显著区别。从教学视角梳理农产品进项税额会计核算,探讨其在会计教学中的重要性与教学难点。结合现行增值税法律法规与配套政策,分类解析不同采购渠道、不同产品用途下进项税额的会计处理规则并配套实操案例,融合理论讲授、案例拆解、对比分析、信息化辅助等多元教学方法,可化解政策繁杂、分录易混淆的教学难点,助力会计专业学生精准掌握农产品进项税额核算逻辑,夯实税务会计实务操作能力。
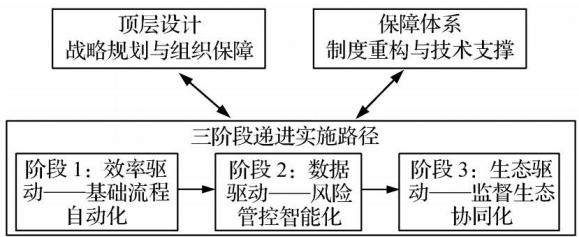
摘要:针对高校财会监督流程管控低效、跨主体协同不足的双重失灵问题,基于科层制理论与集体行动困境理论,剖析高校财会监督体系运行失效的深层成因,构建高校财会监督信息化路径三阶段实施模型,完善财会监督信息化顶层设计与保障体系。通过推进流程自动化、风控智能化、监督生态协同化分层落地,推动财会监督由效率驱动向数据驱动、生态驱动转型升级,使制度与技术双向适配。建立完善的高校财会监督治理体系,构建实时可控、多元共治、智能预警的新型财会监督体系,为高校财务治理提质增效提供新思路。
《绿色财会》杂志由东北林业大学主办,是全国性财会专业指导性刊物。杂志以宣传党和政府的财经政策,推动财会改革,指导基层财会工作,繁荣财会科学,传播财会知识为宗旨。融政策性、指导性、实用性和知识性为一体。是贯彻国家林业建设的方针、政策,探讨国家林业重点工程资金管理和会计核算及生态效益补助资金的有关问题,交流各企事业单位会计工作经验,以及帮助读者提高政策水平等方面的理想媒体。 《绿色财会》杂志辟有理论研
1. 多元化、市场化生态补偿机制研究 2. 森林生态系统服务价值评估研究 3. 生态补偿与减贫协同作用的探讨 4. 企业财务舞弊及审计启示 5. 深化林业财政资金使用管理改革的探讨 6. 构建国有场圃政府会计准则制度体系的研究探讨 7. 强化农村集体林木资产核算和管理的经验交流 8. 我国国有林区森工企业改制后财务管理体制改革探讨 9. ESG信息披露对企业的影响 10. 企业盈