摘 要:构建中国经济统计学自主知识体系,必须坚持以习近平新时代中国特色社会主义思想为指导,深入学习贯彻习近平经济思想,从而为推动中国经济学研究范式变革奠定基础、提供战略支撑。本文基于国际视野梳理经济统计学的理论起源和发展脉络,全面回顾新中国成立以来中国经济统计学的发展历程,并重点阐述中国经济统计学在学科体系、理论创新等方面取得的主要成就,揭示中国经济统计学在对接国家治理需求和适应经济制度变迁中不断演进的内在逻辑。本文着重论述东北财经大学在搭建学科平台、培育专业人才、编撰权威教材、开展学术研究、服务政府统计实践、提升国际话语权等方面的关键作用,完整呈现中国经济统计学从借鉴吸收到自主创新的发展进程。本文指出,构建中国经济统计学自主知识体系需立足中国实际,扎根中国实践,兼收并蓄中外成果,面向数字经济、绿色经济、新质生产力等新议题,持续推动统计理论、核算框架和测度方法创新。作为中国经济统计学的重要学术阵地之一,东北财经大学在中国经济统计学领域的长期探索反映了其在学科体系、学术体系、话语体系建设中的深厚积淀、鲜明特色和创新活力,为构建中国经济统计学自主知识体系提供了具有代表性的高校经验。
摘 要:真正具有解释力与指导意义的货币政策理论,不是悬浮于现实之上的抽象模型,而是对特定国家发展道路、金融结构、制度安排和各类风险挑战的系统回应。只有立足本国实践深化理论阐释,方能在政策层面牢牢掌握宏观调控的主动权。本文系统梳理了货币政策研究发展简史和1949年以来中国货币政策研究领域的相关成果,着力揭示货币政策理论演进与时代发展之间的内在关联。一方面,从国际视角出发,考察不同历史阶段主流货币政策理论范式的形成背景和适用边界,分析其与各国经济结构、制度环境、风险冲击之间的互动逻辑。另一方面,立足中国经济体制变迁与发展阶段转换的宏观背景,梳理中国货币政策研究从学习借鉴起步,逐步转向以本国现实问题为导向的自主建构阶段,并进一步迈向体系化发展的历史进程。在此基础上,探讨构建中国货币政策自主知识体系的基本思路,并结合东北财经大学金融学科的长期求索与实践,总结探索中国特色货币政策和构建中国货币政策自主知识体系中的东财贡献。
摘 要:为应对日益复杂的数字经济治理挑战,合规监管正在成为中国实现常态化监管的关键路径,是推动数字经济规范健康持续发展的重要支撑。从理性忽略视角来看,企业管理者的信息通道容量有限,加之内部组织冲突和外部竞争压力,会对合规风险产生理性忽略,进而引发一系列损害竞争与社会福利的行为。因此,合规监管需要构建企业与政府的双重治理体系和运行机制:在企业层面,构建以合规部门为核心的信息通道,加强内部沟通,抑制对合规风险的理性忽略;在政府层面,优化合规监管的制度设计,实施必要的合规激励,提高企业管理者对合规风险的认知水平和重视程度。本文的研究为中国合规监管政策的制定和有效落实提供了学理支撑,为完善平台企业的双重治理体系提供了思路。
摘 要:本文系统性地梳理了近年来人工智能(AI)发展的主要脉络,并致力于构建技术演进—大国竞争—经济重塑的分析框架。在技术层面,AI正经历从量变到质变的飞跃。基础大模型和智能体在多项高难度基准测试上取得突破性进展,其应用正加速从数字虚拟世界向现实世界的大规模商业化落地。在地缘政治层面,全球AI领域的博弈态势已发生深刻演变。美国正依托算力基础设施和核心算法构建底层技术优势,并通过严苛的出口管制等政策工具对中国实施遏制;而中国则凭借庞大市场优势、新型举国体制和国家战略引领,在场景落地、核心模型性能跃升和底层技术自主创新上实现加速追赶与局部领跑。在经济影响层面,AI作为通用技术的双刃剑效应愈发凸显。它不仅显著提升了企业全要素生产率,更对全球劳动力市场尤其是知识密集型岗位带来了深刻的结构性冲击和技能重构。此外,AI扩散带来的能源消耗、水资源消耗和碳排放压力正在成为制约其发展的重要因素。AI的未来路径并非由技术单向决定,而是取决于个人、企业、国家及国际社会的集体选择和制度安排。面对“小院高墙”“脱钩断链”风险,构建一个包容共享、敏捷动态的全球治理体系,引导AI朝向公平和可持续的方向发展,已成为当务之急。由此,支持中国AI发展的政策重点在于,更加注重内部能力建设与外部治理参与的协同推进,对内加强底层技术能力建设、发挥应用场景牵引作用、落实就业优先战略与劳动者技能转型政策,并推进绿色算力发展,对外积极参与包容性全球AI治理与规则制定。
摘 要:加快高水平科技自立自强,引领发展新质生产力,是党的二十届四中全会立足“十五五”时期作出的重大战略部署,也是掌握中国式现代化战略主动、应对全球科技竞争格局重塑的必然选择。本文系统阐释高水平科技自立自强引领发展新质生产力的内在逻辑:在自立维度,生产要素质量重构是推动新质生产力发展的微观基础;在自强维度,国家创新体系效能跃升是推动新质生产力发展的中观动力;在可控维度,战略自主体系是保障新质生产力安全发展的宏观支撑。针对中国当前原始创新策源能力不足、科技成果转化效能不高、产业链供应链安全韧性不强等现实困境,本文提出“十五五”时期高水平科技自立自强引领发展新质生产力的实践进路:夯实原始创新根基以稳固“立”的根基,完善科技创新体制机制以提高“强”的精度,筑牢安全韧性屏障以提高“控”的力度。
摘 要:在“财权上移、事权下放”的财政体制下,地方财政纵向失衡如何影响地方政府的干预路径选择,并影响微观资源配置效率,是深化央地财政关系改革亟待回答的关键问题。本文基于2013—2023年地级市与A股上市公司匹配面板数据,实证考察了地方财政纵向失衡对企业非效率投资的影响及其作用机制。研究发现,地方财政纵向失衡与企业非效率投资之间呈“U型”关系:适度的地方财政纵向失衡激励地方政府采取服务型干预模式,而当失衡程度突破临界阈值后,过度的财政压力迫使地方政府转向采取汲取型干预模式,加剧企业投资扭曲。该结论在内生性检验及一系列稳健性检验后依然成立。机制检验表明,地方财政纵向失衡会动态影响企业融资支持、政府补贴和科技发展支持等政策,进而影响企业投资效率。异质性分析显示,上述非线性传导效应在低土地财政依赖度城市企业、低地区市场化程度企业、民营企业和低行业集中度企业中显著。本文揭示了财政激励与企业投资行为之间的非线性关系,为理解有为政府的作用边界提供了新的微观证据,也为“十五五”时期深化央地财政关系改革、培育地方可持续财源、规范政府短期汲取行为提供了决策参考。
摘 要:在深化财税金融体制改革的背景下,探讨税收征管体制改革如何促进企业专业化分工具有重要的理论与现实意义。本文以2018年国地税合并为准自然实验,基于2015—2021年中国A股上市公司数据,采用双重差分模型检验国地税征管体制改革对企业专业化分工的影响及作用机制。研究结果显示:国地税征管体制改革能够促进企业专业化分工,该结论在双重差分估计有效性检验和稳健性检验后依然成立;国地税征管体制改革通过降低企业制度性交易成本、改善企业资金状况促进企业专业化分工;国地税征管体制改革对企业专业化分工的促进作用主要体现在数字化转型程度较高的企业、地方财政压力较大地区的企业,相对于市场竞争压力较小的地区,国地税征管体制改革对企业专业化分工的促进作用在市场竞争压力较大地区的企业更明显。本文的研究有助于从税收征管视角拓展企业专业化分工的影响因素研究,为优化税收征管制度、推动企业高质量发展提供了经验证据。
摘 要:数据文化是关于数据的价值观念、行为规范、伦理准则和治理共识的总和,具有技术共生性与迭代性、作用对象的非实物性与价值不确定性、形成过程的自觉性与建构性、影响范围的全球性与渗透性、内在张力的突出性与调适的紧迫性等特性。数据文化能够重塑市场主体的心智模式,补充正式制度并生成非正式约束,引导合作、互信与可持续的互动模式。数据文化通过提升数据价值认知水平、降低市场交易成本、营造数据可信环境、推动制度与文化协同演化等路径,赋能数据要素市场化配置。就制约因素而言,认知层面的路径依赖与观念锁定、制度层面的缺失与冲突、能力层面的系统性短板制约数据文化的形成,从价值认同到行为实践的断层、非正式制度与正式制度的摩擦、应用场景与基础设施的不足、内在张力引发的治理挑战制约数据文化的传导。培育和弘扬数据文化需要以数据要素市场化、价值化为导向,既注重顶层设计,又尊重基层创新,推动政府、企业、社会各方协同发力,着力打通数据文化从培育到赋能的全链条。
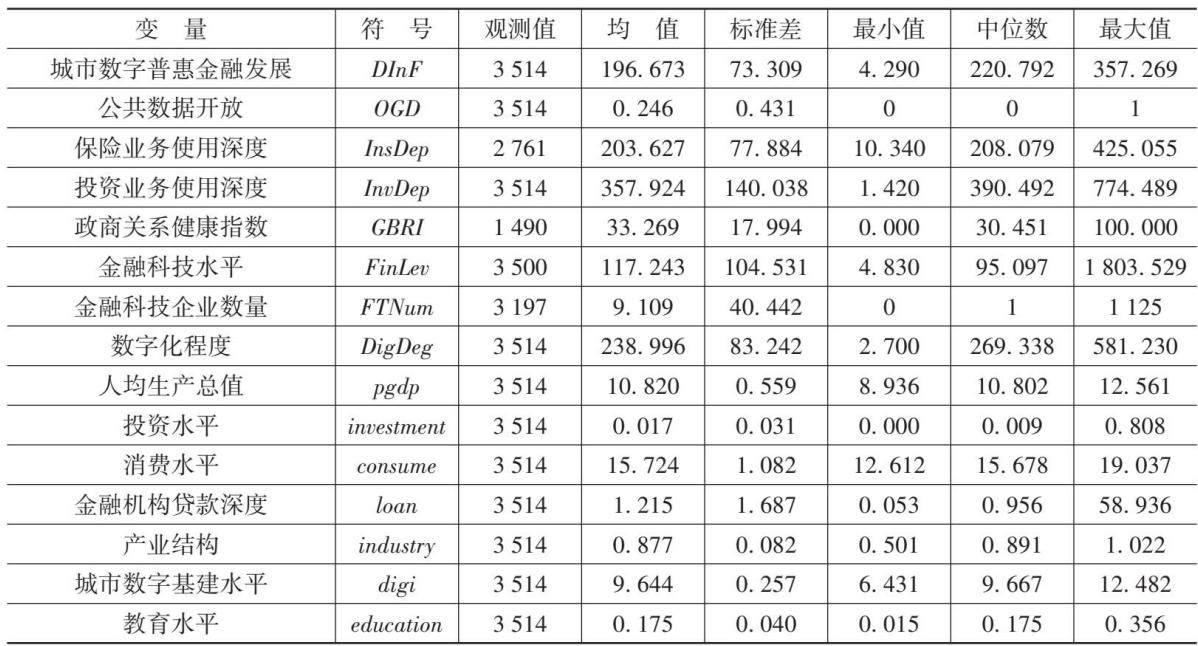
摘 要:建设高标准数据要素市场是建设现代化经济体系、赋能高质量发展的重要抓手。然而,数据要素跨区域流动不畅,数据要素与传统生产要素协同不足制约了中国数字普惠金融从广度覆盖向深度服务的转型。本文将各城市公共数据开放平台上线视为一项准自然实验,基于2011—2024年中国地级市面板数据,利用多期双重差分模型实证检验了公共数据开放对城市数字普惠金融发展的影响及作用机制。研究发现,公共数据开放能够促进城市数字普惠金融发展,该结论在经过内生性处理和一系列稳健性检验后仍然成立;公共数据开放通过缓解信息不对称、支持金融创新促进城市数字普惠金融发展;公共数据开放对城市数字普惠金融发展的促进作用主要发生在沿海城市、高知识产权保护强度城市、高金融集聚水平城市。本文从需求侧揭示了数字普惠金融的发展路径,为理解数据要素的微观作用机制提供了经验证据,也为通过公共数据开放这一基础性制度创新赋能数字普惠金融、构建数据驱动型普惠金融发展模式提供了理论依据。